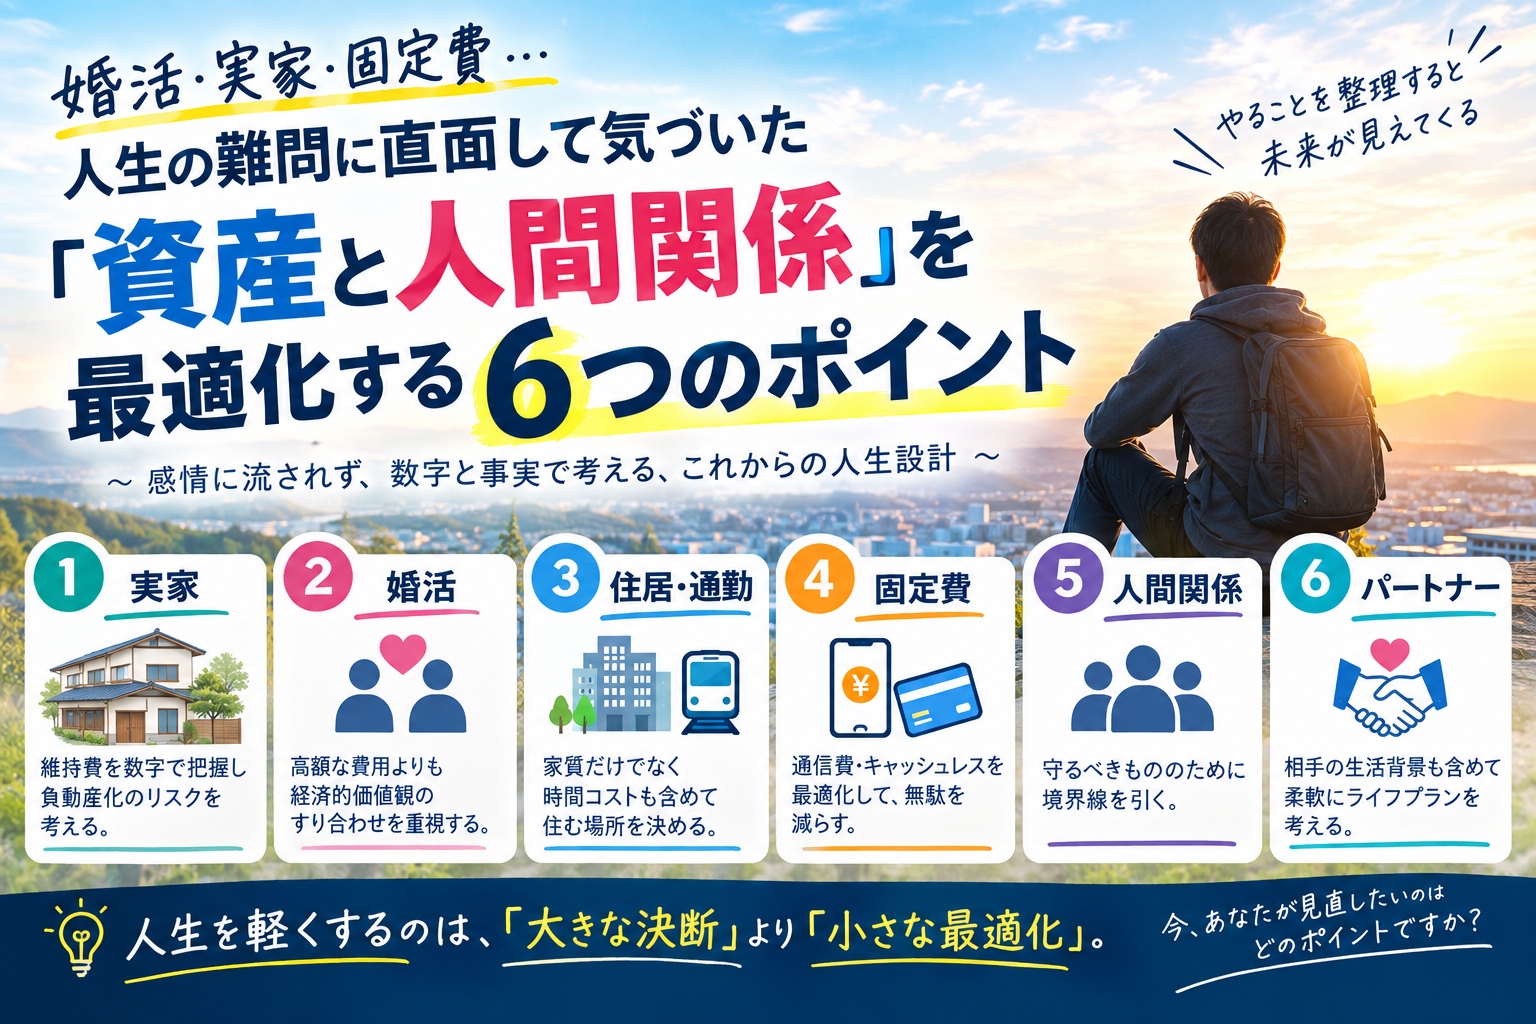
婚活・実家・固定費を見直して気づいた、人生を軽くする6つのポイント
婚活、実家の相続、毎月の固定費、そして日々の働き方やキャリア。
30代から40代を迎えると、これまでの延長線上では解決できない人生の選択肢やモヤモヤに次々と直面します。
「このまま実家や親の希望に縛られ続けていいのだろうか」「お金や時間の使い方を見直すには、どこから手を着ければいいのか」と頭を抱える瞬間は、誰にでもあるはずです。
しかし、一見複雑に絡み合った人生の課題も、感情を一度横に置き、事実と数字に基づいて整理することで視界は一気に開けます。
将来の不安を解消し、感情を一度横に置き、事実と数字に基づいて整理することで視界は一気に開けます。
維持するだけで年間数十万の赤字?築古の実家に潜む「負動産」のリスク
「先祖代々の土地や家を守る」という響きは美しく聞こえます。
しかし、現実の数字を直視すると、管理や維持に多額の費用がかかる実家は、場合によっては資産ではなく「負動産」となる可能性があります。
私の実家では、築30年を超える戸建てや築50年を超える旧居、車庫・倉庫・山林などを含め、固定資産税が年間約24万円かかっています。
火災保険料(現住所と前住所で年間計31,200円)が固定費として削られていきます。
さらに、老朽化した木造建築にはシロアリ被害や雨漏り、屋根瓦の交換、外壁塗装、畳や風呂の修繕といった突発的な修繕コストが次々と発生します。
敷地内の草刈りや樹木剪定、あるいは山林の竹伐採を業者に委託すれば、それだけで1回30万円もの出費です。
こうした経済的負担に加え、地域では過疎化も進んでおり、小学校の1学年がわずか7人という状況です。
こうした地域環境を考えると、将来的な不動産需要についても慎重に考える必要があります。
恐ろしいのが、近隣住民の無断での土地利用や法律を無視した境界線の主張、さらには過去の連帯保証人問題に端を発する親族間の金銭トラブルです。
安易に「実家を残す」という選択をすることは、感情面でも金銭面でも大きなリスクを抱え込むことと同義なのです。
> 「固定資産税や草刈り・竹伐採費用、さらには築古物件の修繕費まで考慮すると、管理されない実家は資産ではなく『負動産』化するリスクを秘めている。」
高額な相談所代よりも価値がある、NISAと家計簿アプリによる「経済的価値観の共有」
実家という物理的なリスクを整理した次に目を向けるべきは、将来のパートナーシップとそこにかかるコストです。
結婚に向けた活動では、費用に対する冷徹な費用対効果の視点が欠かせません。私がお見合いパーティーの合間に、結婚相談所からプラン変更の案内を受けました。
活用する場合、年間約71万円(入会費30万円、成果報酬20万円、月会費年間21万円)という大きな投資が必要となり、現在のプランでも年間約10万円の固定費が発生します。(入会費7万)
しかし、どれほど高額な費用をかけて相手を探したとしても、最終的に婚姻生活を持続させるカギは「経済的価値観の一致」にあります。単に現状の収入を比較するのではなく、NISAを活用したS&P500や全世界株式(オール・カントリー)インデックスへの投資知識があるかなど、長期的な資産形成に対する理解を互いに確認することが重要です。
現代的で合理的なアプローチとして極めて有効なのが、夫婦間での「家計簿アプリの共有」です。クラウド上で収支や資産状況を相互に可視化することで、間違った買い物や不用品の購入を防ぎ、無駄遣いを未然に防止できます。ツールを活用してオープンにお金の使い方を話し合える関係性こそが、高額な婚活費用以上の価値をもたらします。
> 「高額な婚活費用をかけること以上に重要なのは、NISAや家計簿アプリの共有を通じた『経済的価値観のすり合わせ』である。」
往復60km・年720時間の移動を捨てる——住居選びは「時間創出とQOL」で決める
お金の価値観を整えると同時に見直したいのが、人生で最も貴重なリソースである「時間」の使い道です。住まいを選ぶ際、「実家から通えば家賃がかからない」と考えがちですが、そこには莫大な隠れコストが存在します。
例えば、往復60km・1日3時間の通勤を続けている場合、年間で換算すると約720時間、日数にして「年間30日分」もの時間を移動だけに費やしている計算になります。特に交代勤務などで「早朝3:00に起床し、暗闇の中3:30に出勤して5:00からの勤務に備える」といった過酷な生活リズムは、身体的負担や事故リスクを高め、QOL(生活の質)を著しく低下させます。
対して、職場の近くやインフラの整った駅の賃貸物件を選択することは極めて合理的です。賃貸であれば修繕費や管理費の負担は家主側が負うためランニングコストの計算が明確であり、金利上昇や資産価値暴落のリスクを抱える持ち家と比べて圧倒的に柔軟に転居できます。削減された年間720時間は、自己投資や家族との時間という大きなリターンを生み出します。
通信費を年3万円削る回線最適化と、摩擦をゼロにする「手帳型キャッシュレス」
住居による大きな時間の創出と並行して、日々の生活に潜む「マイクロ固定費」と「行動の摩擦」を徹底的に削ぎ落とす技術も欠かせません。
まず通信費においては、楽天モバイルを契約し、楽天Link(無料通話アプリ)を使うことによって年間39,336円規模へと大幅に削減できます。
また、日常生活での小銭のやり取りや手動での家計簿入力、銀行ATMに並ぶ手数料と時間は、精神的なエネルギーを奪う無駄な「摩擦」です。
これを解消するために、スマホの手帳型ケースに必要な最小限のカード類(クレジットカード、ETCカード、マイナンバーカード、運転免許証、念のための1万円札1枚)を集約した完全キャッシュレス運用への移行を推奨します。ATMでの入出金や小銭管理の手間をゼロにすることで、日々ストレスフリーな思考状態を維持できます。


過去のトラウマや不毛な関係を断つ——法的手段と「感情の境界線」
効率的な生活基盤を整えたら、次に取り組むべきは「人間関係の最適化」です。自分の新しい家庭や築いてきた資産を守るためには、他者との間に適切な「境界線」を引く必要があります。
親族間での借金・連帯保証人トラブルの歴史や、過去の裏切り・いじめによるトラウマを抱えている場合、あいまいな態度を続けることは自身の生活を脅かします。責任を不当に押し付けてくる人物や、嫉妬や愚痴を繰り返してエネルギーを奪う人間関係は、意図的に「遮断(削除)」する勇気が必要です。
特に実家の相続や親族トラブルにおいては、感情論で解決しようとせず、法律に基づく客観的な対策(遺言書の作成、生前贈与、家族信託など)を早期に講じることが極めて重要です。
明瞭な法的契約という境界線を設けることこそが、親族の甘えや罪悪感につけ込まれる隙を無くし、結果として自分自身の精神的な平穏と大切な財産を守る確実な防壁となります。
相手の「勤務スタイルと生活背景」を受容する、柔軟なライフデザイン
人間関係の整理によって自分の軸を確立したうえで、パートナーシップにおいて最後に必要となるのが「しなやかな柔軟性」です。
一方的な理想や実家側の都合を押し付けるのではなく、相手の置かれた現実を深く理解し、寄り添う姿勢が求められます。
たとえば、パートナーが地方公務員であったり、看護師のように夜勤や交代勤務、緊急呼び出しがある職業に就いている場合、住居の位置は相手の職場へのアクセスや通勤利便性を優先して決定するのが合理的です。相手の勤務リズムに合わせて家事分担や生活パターンを柔軟に設計し直すことが、良好な関係を長続きさせます。
同時に、日常の細かな好みや価値観に対する寛容さも欠かせません。
相手が好きな食事や趣味、休日の過ごし方、相手が大切にしているライフスタイルや嗜好を尊重し、対話を重ねること。
自分の固定観念を捨て、お互いの背景を受容する歩み寄りこそが、ふたりの未来を前進させる唯一の鍵となります。
感情や過去の慣習に流されず、「事実と数字」に基づいて人生を設計し直すこと。
管理できない実家という**「負動産の回避」、NISAやアプリを活用した「経済的価値観のすり合わせ」、長距離通勤をやめる「時間コストの削減」、そして不毛な関係を断ち切る「人間関係の境界線」**。
これらを一つずつ実行に移すことで、あなたの人生の質は確実に高まります。
答えの出ない悩みに囚われ、行動を先送りする毎日は今日で終わりにしませんか?
今、あなたが優先して見直すべき「時間」「お金」、そして「人間関係」は何ですか?
小さな一歩を踏み出した瞬間から、新しい未来の選択肢が動き始めます。

関連記事
-
【年間約6万円の節約】格安SIMの「楽天モバイル×mineo」デュアルSIM運用が最強である理由
-
最近の失敗談。トイレを我慢して駅で思わぬトラブル😅
-
マネーフォワードME 家計簿アプリは必要?使って分かった4つのメリットと注意点
-
【逆転の発想】mineoの「3Mbps固定」で2週間過ごして見えた、現代人に必要な”本当の通信速度”
-
50歳からの「帰省」と「結婚」:年収600万円減の現実にどう向き合うか?
-
【年間約6万円の節約】格安SIMの「楽天モバイル×mineo」デュアルSIM運用が最強である理由
-
【実録】資産形成で「マジで役に立ったもの」vs「買って後悔したもの」18選
-
婚活が進まない本当の理由。「結婚したい」のに、一歩踏み出せなかった私の頭の中