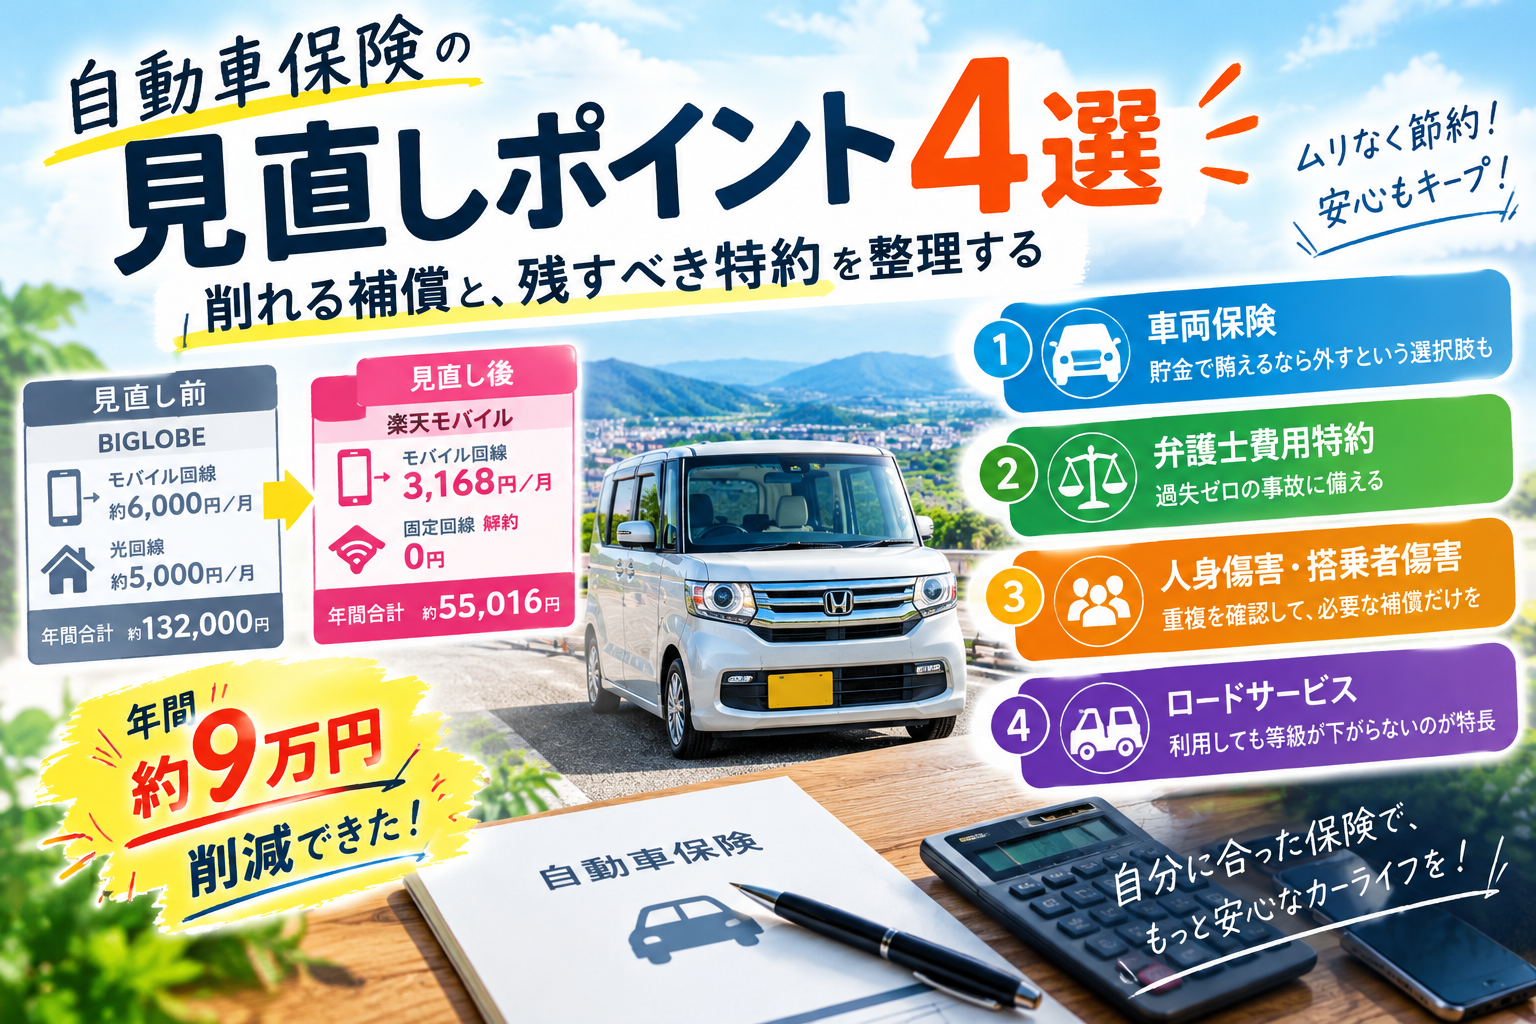
自動車保険の見直しポイント4選|削れる補償と、残すべき特約を整理する
「勧められるままに自動車保険に入っていて、補償の中身をよく分かっていない」
「毎年の保険料が高い気がするけれど、どこを見直せばいいのか分からない」
そんなモヤモヤを抱えたまま、契約を更新していませんか?
自動車保険は、補償を追加するほど保険料が上がります。
一方で、使う機会がほとんどない補償や、他の補償と重複している部分もあります。
固定費を見直すなら、まず保険の「中身」を整理するのが効果的です。
この記事では、自動車保険を「貯金で賄えるリスク」と「保険で備えるべきリスク」に分けて考える視点から、見直しのポイントを4つに絞って解説します。
お手元の保険証券を見ながら、ご自身の契約と照らし合わせてみてください。
※保険料や補償内容は、保険会社・契約条件・時期によって異なります。
この記事は一般的な考え方を紹介するもので、特定の商品をおすすめするものではありません。
最終的な判断は、ご自身の状況に合わせて行ってください。
1. 車両保険は「貯金で賄えるなら外す」という選択肢がある
「自分の車を守るために車両保険は必須」と思っていませんか?
車両保険は、契約条件によって保険料を大きく左右する補償の一つです。外すことで保険料が下がる場合がありますが、事故や災害で自分の車が損傷した際の修理費は、原則として自己負担になります。
外すだけで、保険料が大きく下がるケースがあります。
保険は「期待値では加入者が損をする」仕組み
保険料には、保険金の支払いに充てる費用だけでなく、保険会社の運営費なども含まれています。そのため、長期的な支出だけを考えると、貯金で十分に対応できる小さなリスクまで保険で備えることは、割高になる場合があります。
大切なのは、すべてのリスクに保険をかけるのではなく、自分で対応できる損害と、保険で備えるべき大きな損害を分けて考えることです。
車両保険の3つの注意点
- 補償額が年々下がる:
支払われる保険金の上限は、事故時点の車の時価額が基準です。
新車時に300万円だった補償額が、数年後には大きく下がることがあります。
それでも保険料は同じようには下がらない場合があります。 - 使うと翌年以降の保険料が上がる:
車両保険を使うと、翌年の等級が下がり「事故有係数」が適用されます。
修理費が小さい場合、数年間の保険料の値上がり分が受取額を上回り、使わない方が得になることもあります。 - 時価額が低い車では割に合いにくい:
古い車は受け取れる保険金も小さくなりやすく、保険料とのバランスが悪くなりがちです。
車両保険を外すか判断する目安
次のような場合は、外す選択肢を検討できます。
- 車が全損しても、貯金で買い替えや修理を賄える
- 車の時価額が低くなっている
- 車のローンが残っていない
逆に、新車に近い、ローンが残っている、全損時の出費が家計に大きな打撃になるという場合は、車両保険を残す価値があります。
免責金額(自己負担額)を高めに設定して保険料を抑える方法もあります。
「使わないかもしれない補償に毎年数万円を払うより、その分を貯蓄に回す」という考え方は合理的ですが、自分の貯金額と相談して判断しましょう。
2. 弁護士費用特約は、付けておく価値が大きい特約
なぜ必要か:過失ゼロの事故では保険会社が示談交渉できない
赤信号で停止中に追突されるなど、自分に過失がない事故(過失割合100:0)では、自分の保険会社が相手方との示談交渉を代行することは、弁護士法により認められていません。
そのため、相手方の保険会社と自分一人で交渉することになります。
弁護士費用特約があれば、弁護士に交渉を依頼でき、精神的な負担を大きく減らせます。
賠償金が増えるケースがある
慰謝料などの算定基準には、一般に次の3種類があります。
| 基準の種類 | 特徴 | 金額の傾向 |
|---|---|---|
| 自賠責基準 | 最低限の補償を目的とした基準 | 最も低い |
| 任意保険会社基準 | 保険会社が独自に提示する基準 | 自賠責より高いが、弁護士基準より低いことが多い |
| 裁判所・弁護士基準 | 過去の裁判例に基づく基準 | 最も高い |
弁護士が入ることで、裁判所・弁護士基準に近い水準で交渉できる可能性があり、賠償額が増えるケースもあります(事故の内容によって差があります)。
費用負担の目安
一般的には、法律相談費用で1名につき10万円程度、弁護士費用・手続費用で1名につき300万円程度まで補償されます(保険会社により異なります)。
多くの事故では自己負担なしで依頼できます。
また、多くの保険会社では、弁護士費用特約のみを使った場合は等級に影響しない扱いです。
確認しておきたい点
- 自分に過失がある事故では、相手との交渉に使えない場合があります
- 家族の保険や火災保険などに弁護士費用特約が付いている場合、重複して契約しても意味がないことがあります。ご自身や家族の契約を確認しましょう
3. 搭乗者傷害は、人身傷害との重複を確認する
人身傷害と搭乗者傷害は、役割が似ているため、重複しているケースがあります。
- 人身傷害:治療費や休業損害などの実際の損害を、契約した補償額の範囲で実費補償します。
- 搭乗者傷害:実際の損害額に関係なく、あらかじめ決められた金額を支払う定額型の補償です。
実費の補償は人身傷害が担うため、搭乗者傷害は「お見舞金の上乗せ」の意味合いが強い補償です。
人身傷害を十分な額で付けていれば、搭乗者傷害を外して保険料を抑えるのは、一般的な見直し方法の一つです。
ただし、保険会社や契約内容によって補償の範囲が異なるため、外す前に約款や担当者に確認してください。
4. ロードアシスタントは、使っても等級が下がらないのが特長
バッテリー上がり、インキー(鍵の閉じ込め)、パンク時のスペアタイヤ交換、燃料切れといった日常のトラブルに、現場で対応してくれる補償です。
レッカー移動も、保険会社指定の工場なら距離無制限、自分で指定する工場でも100km〜150km程度まで無料になることが多くあります。
利用しても「ノーカウント事故」として扱われ、翌年の等級や保険料に影響しません。
ロードサービスとJAFの違い
| ロードアシスタント(自動車保険) | JAF | |
|---|---|---|
| 費用の目安 | 保険料に含まれる(約2,200円相当) | 約4,000円 |
| 対象 | 契約車両が基本 | 会員本人が基本 |
| レッカー距離 | 契約内容による (100km〜無制限など) | 会員は原則20kmまで無料 |
| 強み | 契約によって宿泊費・帰宅費なども補償 | 泥道・ぬかるみ・雪道のスタック脱出にも対応 |
※費用や条件は、保険会社や時期によって異なります。
舗装道路でのトラブルや長距離のレッカー移動が中心なら、ロードアシスタントだけで十分なことが多いです。雪道や悪路を走る機会が少なければ、JAFを外して固定費を抑える選択肢もあります。
ご自身の使い方に合わせて判断してください。
5. まとめ
自動車保険を見直すときは、次の3点で考えてみてください。
- 発生頻度:どのくらい起こりやすいか
- 損害の大きさ:起きたときに家計に与える影響はどの程度か
- 貯金で賄えるか:自力で対応できる範囲か
見直しを検討したい補償
- 車両保険:貯金で賄えて、時価額が低い場合は外す選択肢
- 搭乗者傷害:人身傷害と重複している場合
残しておきたい補償・特約
- 弁護士費用特約:過失ゼロの事故に備える
- 人身傷害:実費をカバーする
- ロードアシスタント:日常のトラブルに備える
ご自身の保険証券を手元に、不要な補償や重複がないか確認してみてください


関連記事
-
【年間約6万円の節約】格安SIMの「楽天モバイル×mineo」デュアルSIM運用が最強である理由
-
婚活・実家・固定費を見直して気づいた、人生を軽くする6つのポイント
-
マネーフォワードME 家計簿アプリは必要?使って分かった4つのメリットと注意点
-
【逆転の発想】mineoの「3Mbps固定」で2週間過ごして見えた、現代人に必要な”本当の通信速度”
-
50歳からの「帰省」と「結婚」:年収600万円減の現実にどう向き合うか?
-
【年間約6万円の節約】格安SIMの「楽天モバイル×mineo」デュアルSIM運用が最強である理由
-
【実録】資産形成で「マジで役に立ったもの」vs「買って後悔したもの」18選
-
【現実】今の日本は生きているだけでお金が減る?絶望の構造と「個人で勝つ」唯一の生存戦略