マネーフォワードME 家計簿アプリは必要?使って分かった4つのメリットと注意点
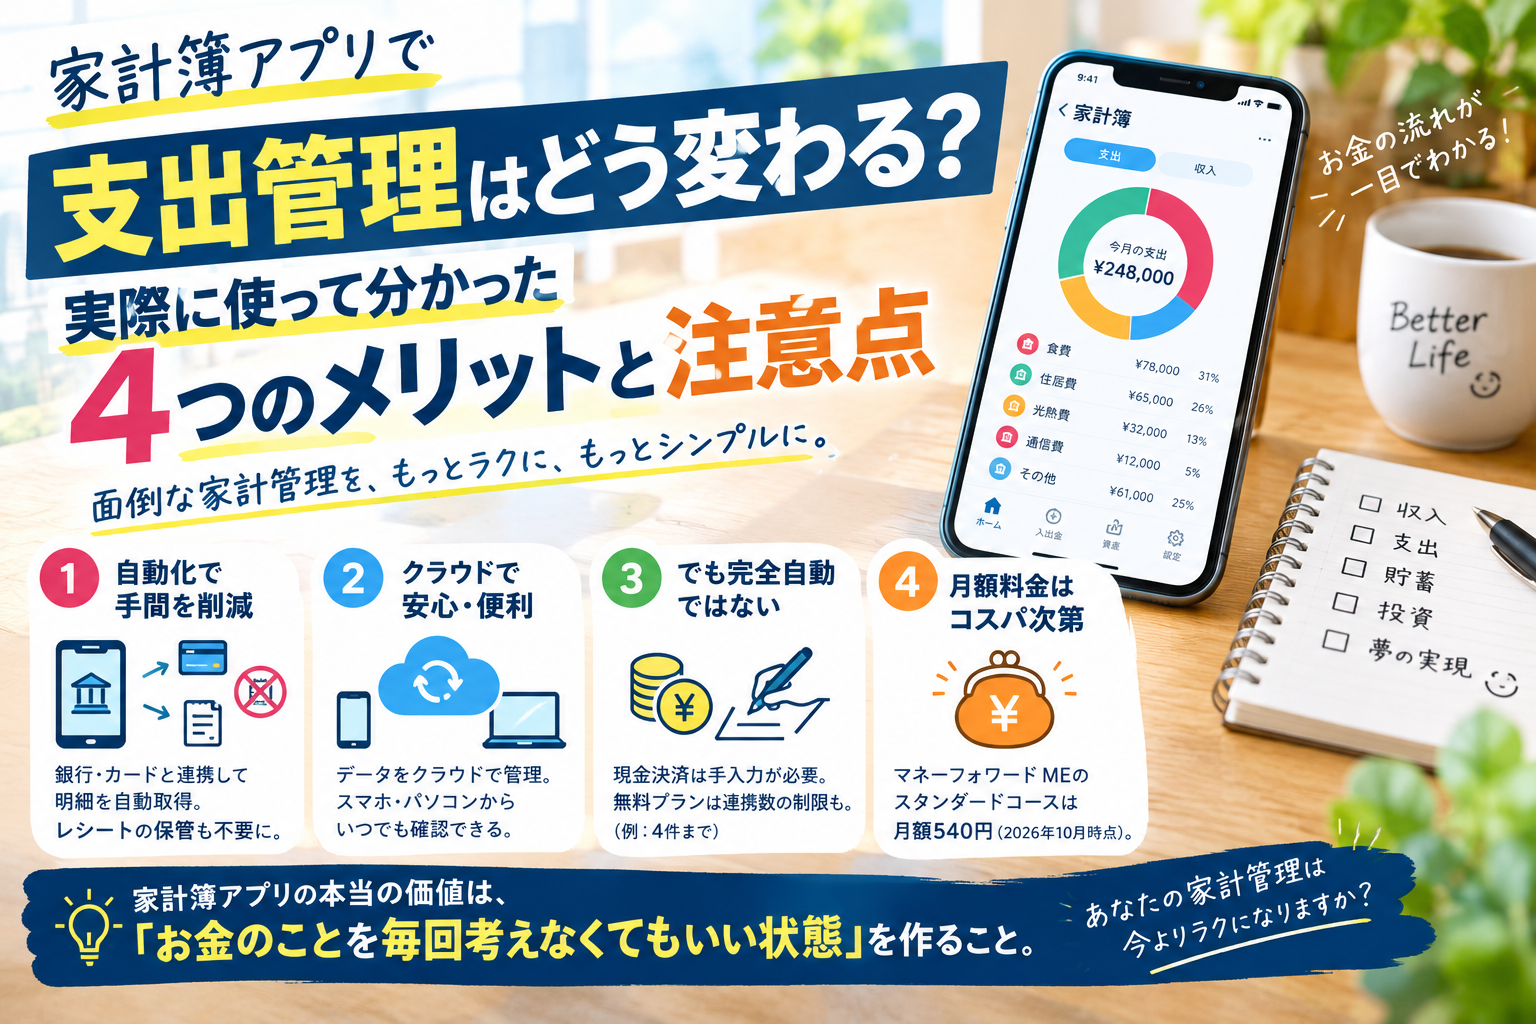
毎月の収支管理に対して、「書くのが面倒」「結局いくら使っているのか分からない」といった煩わしさや焦りを覚えていませんか?
自分の資産や支出の全体像が見えない状態は、「今月いくら使ったのか」「あといくら使えるのか」を常に頭の中で考える必要があり、精神的な負担にもなります。
しかし、家計管理をデジタル化・クラウド化することで、その景色は劇的に変わります。煩雑な手作業から解放され、資産のステータスがクリアに可視化される爽快感は、まさに生産性向上の醍醐味と言えるでしょう。
本記事では、家計簿アプリの導入が個人の財務管理にどのようなイノベーションをもたらすのか、そのインパクトとリアルな運用面を4つの視点から紐解いていきます。
ポイント1:「手入力とレシート保管」からの完全脱却と「資産の見える化」
従来の家計管理において最も大きなボトルネックとなっていたのは、毎日の利用明細を手作業で転記することや、財布や部屋に溜まっていく大量の「レシート」の保管・整理でした。
家計簿アプリを導入すると、クレジットカードや銀行口座などの利用明細が「自動登録」され、さらに「自動分類」機能によって各費目へスマートに振り分けられます。これにより、手入力の煩わしさから解放されるだけでなく、部屋や財布を圧迫していたレシートを保管する必要も一切なくなります。
ここで特筆すべきは、複雑になりがちな収支構造が美しく分類され、脳のメモリを消費せずに「資産のエコシステム」を把握できるようになる点です。
例えば、収入(給与、賞与、配当金)に対して、支出は以下のように整理・構造化されます。
- 毎月固定: 毎月、固定で必ず発生する費用(サブスク、家賃、水道光熱費、通信費)
- 毎月変動: 毎月、変動する費用(スーパー、ドラッグストア、自販機)
- 不定固定: 生活を支える日用品(衣服、ホームセンター、美容・理髪、医療)や自動車コスト(税金、保険、メンテ、ガソリン)
- 不定変動: ライフスタイルを彩る交際費(旅行、ゲーム、飲み会、イベント、スポーツ)
このように収支の内訳や毎月の収支バランス、銀行口座の残高、クレジットカードの利用額がリアルタイムで統合・可視化されることで、お金の流れに対する不安は自信へと変わります。
> ポイント: 利用明細の自動登録と自動分類により、財布や部屋からレシートがなくなり、銀行残高やクレカ利用額が一目で把握できるようになります。
ポイント2:クラウド化がもたらす「データ消失リスクゼロ」と「マルチデバイス連携」
紙の家計簿やパソコンのローカルファイルで管理する場合、紛失やハードディスクの故障によって「過去の貴重なデータが一瞬で消えてしまう」という致命的なリスクが常に隣り合わせでした。
しかし、データをクラウド上で集約・管理する現代的なエコシステムでは、データ消失の心配はゼロになります。
さらに、スマートフォンやパソコンといった「複数端末(マルチデバイス)」からのシームレスなアクセスが可能です。移動中の隙間時間にスマホでスピーディーに残高をチェックし、週末には自宅のパソコンでじっくりと資産全体の動向を分析する――。場所やデバイスの制約を受けずに、常に最新の財務データにアクセスできる利便性は、デジタルプロダクティビティの真骨頂と言えます。
ポイント3:「無料の壁」と「月額500円」の有料プランというリアリティ
シームレスなクラウド体験と資産の可視化は非常に魅力的ですが、ここで私たちは避けて通れない「構造上のリアリティ」に直面します。それが無料プランに存在する制限です。
一般的な無料プランでは「口座登録が3件まで」と厳しく制限されていることが多く、そのままでは使いにくさを感じる場面があります。現代のスマートなマネー管理において、私たちが保有する口座カテゴリーは主に以下の4つに整理できます。
- 銀行口座
- 証券口座
- クレジットカード
- 財布(現金)
これら主要な4つの金融拠点をそれぞれ1つずつ連携させようとしただけでも合計4件となり、無料プランの「3件」という上限を即座にオーバーしてしまいます。つまり、自分の資産全体を一元管理するためには、「月額500円」の有料プランへの移行が実質的に不可欠となるのです。
また、費目などの詳細なカスタマイズ設定を行う際には「パソコン」からの操作が必要になる点も覚えておくべきポイントです。
月額500円というコストは一見デメリットに思えるかもしれません。しかし、毎月の手入力やレシート整理に費やしていた時間と精神的コストを削減し、資産の全体像を常時リアルタイムで把握できるリターンを考えれば、きわめて投資対効果の高い「生産性への投資」と言えるでしょう。
ポイント4:完全自動化の限界――「現金決済」の手入力と運用のコツ
テクノロジーを活用した全自動の資産管理にも、ひとつだけ例外が存在します。それが「現金決済」の存在です。
オンラインでデータが連携されるクレジットカードや口座引き落としとは異なり、現金による支払いはデータが自動で飛んでくることはありません。そのため、現金を使ったシーンではどうしても「手入力」というアナログな作業が必要になります。
具体的には、毎月変動する食費(スーパー、ドラッグストア、自販機での現金払い)や、不定変動である交際費(旅行、ゲーム、飲み会、イベント、スポーツなどでの割り勘や現金支払い)などが挙げられます。
ここで重要なのは、「デジタルとアナログの戦略的な割り切り」です。銀行やカードの大部分はシステムに全自動で任せつつ、現金決済だけはその都度サッとスマホで手入力する。このメリハリを意識したシンプルな運用習慣をつくることこそが、完全自動化の限界を補い、挫折せずに家計管理を長続きさせる極意です。
結論と読者への問いかけ
家計簿アプリの導入は、面倒な手入力やレシート保管のストレスをゼロにし、毎月の収支や銀行残高・クレカ利用額をクリアに「見える化」してくれます。データはクラウドで安全に保持され、スマホやパソコンからいつでも自分の資産エコシステムに接続可能です。
一方で、主要な口座(銀行、証券、クレカ、財布)を網羅するための「月額500円」というコストや、パソコンでの費目カスタマイズ、そして「現金決済の手入力」という一定のアナログ作業も存在します。
思考のノイズを減らし、資産の全体像をクリアにするこの仕組み。月額500円と少しの手間で手に入る「お金の見える化」を、あなたなら今日からどう活用しますか?
まずは第一歩として、ご自身の金融口座のスタック(銀行・証券・クレカ・財布)を棚卸しすることから始めてみませんか。


関連記事
-
【年間約6万円の節約】格安SIMの「楽天モバイル×mineo」デュアルSIM運用が最強である理由
-
婚活・実家・固定費を見直して気づいた、人生を軽くする6つのポイント
-
【逆転の発想】mineoの「3Mbps固定」で2週間過ごして見えた、現代人に必要な”本当の通信速度”
-
昇給300円の絶望から資産3100万円へ。私が学んだ「投資の真実」5選
-
【年間約6万円の節約】格安SIMの「楽天モバイル×mineo」デュアルSIM運用が最強である理由
-
【実録】資産形成で「マジで役に立ったもの」vs「買って後悔したもの」18選
-
【現実】今の日本は生きているだけでお金が減る?絶望の構造と「個人で勝つ」唯一の生存戦略
-
マネーフォワード MEを1年間使ってたどり着いた、私なりの家計管理術